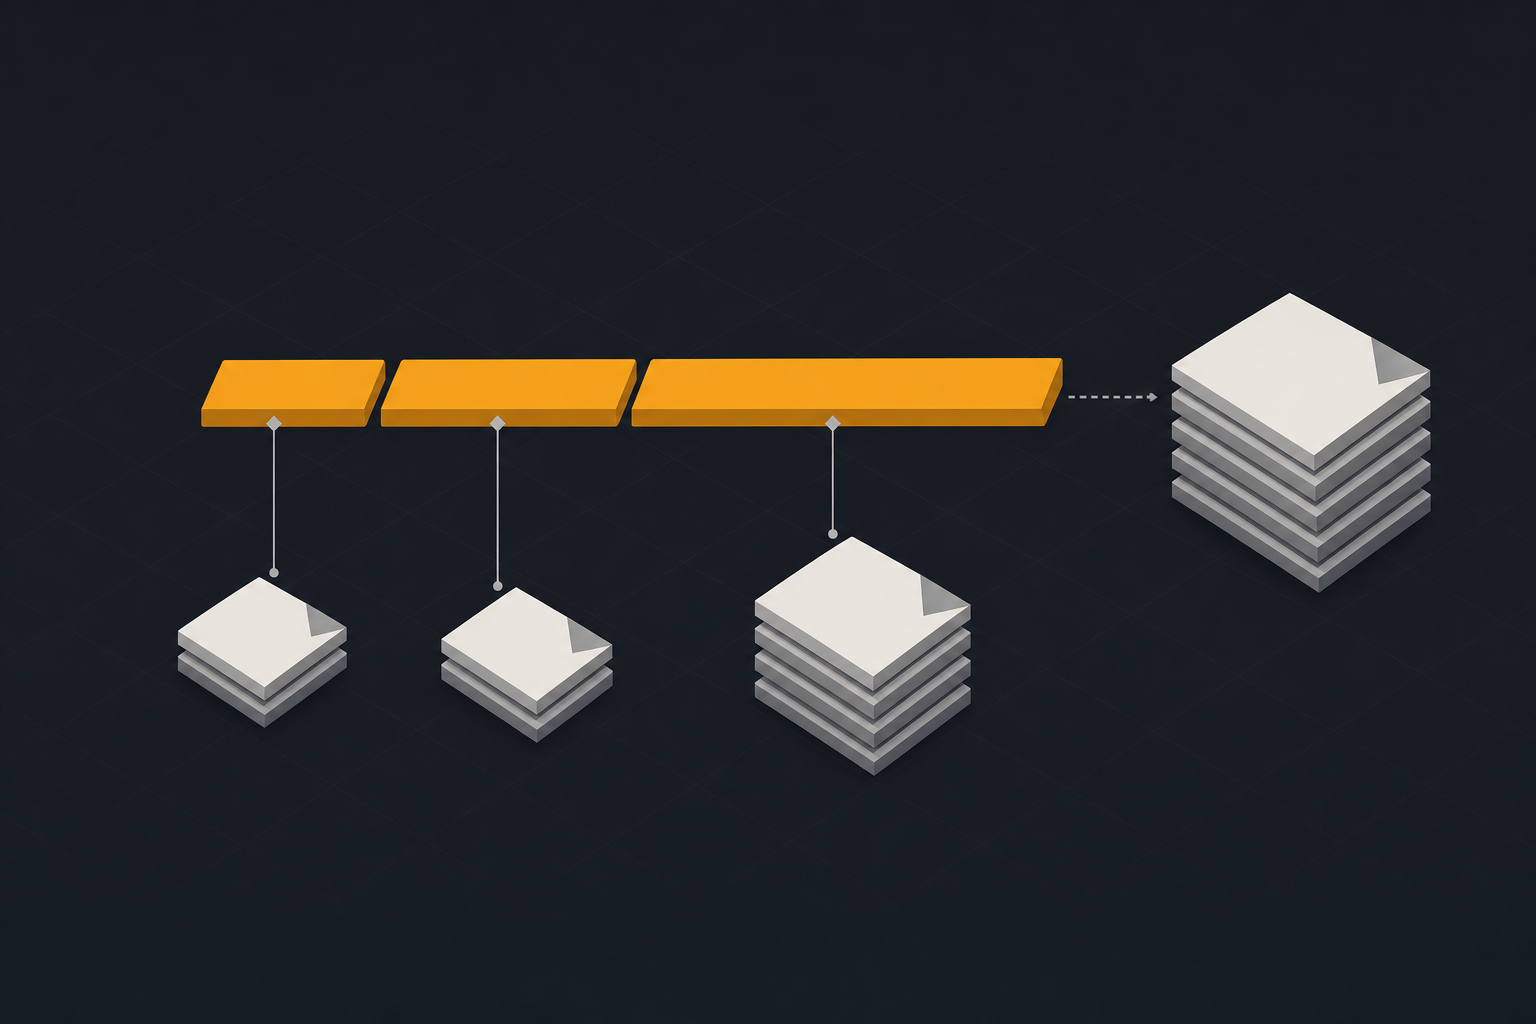
Ein Auftrag über mehrere Monate soll nicht erst am Ende Geld bringen. Dafür gibt es Abschlagsrechnung, Teilrechnung und Schlussrechnung — drei Begriffe, die im Alltag oft durcheinandergehen und die im Rechnungswesen Unterschiedliches bedeuten. Dieser Beitrag sortiert sie und zeigt, wie die Verrechnung am Ende aufgeht.
Die drei Begriffe
Abschlagsrechnung. Sie fordert einen Betrag für eine Leistung an, die bereits erbracht wurde, aber noch nicht abgeschlossen ist — typischerweise nach Baufortschritt oder nach vereinbarten Etappen. Sie steht für einen Teil des Ganzen und wird am Ende verrechnet.
Teilrechnung. Sie rechnet einen abgeschlossenen, abgrenzbaren Teil des Auftrags endgültig ab. Wer drei Räume von zehn fertiggestellt hat und diese drei abschließend abrechnet, stellt eine Teilrechnung. Der Unterschied zur Abschlagsrechnung liegt in der Endgültigkeit: Die Teilrechnung wird nicht mehr aufgerollt.
Anzahlungsrechnung. Sie wird vor der Leistung gestellt. Damit ist sie der Sonderfall, in dem Geld fließt, bevor etwas geleistet ist.
Schlussrechnung. Sie rechnet den gesamten Auftrag ab, zieht die bereits gestellten Abschläge ab und weist aus, was noch offen ist.
Warum die Schlussrechnung der heikle Teil ist
Die Schlussrechnung nennt zuerst die Gesamtleistung und zieht davon die bereits abgerechneten Beträge ab. Genau dabei passiert der häufigste Fehler in dieser Belegkette: Die Abschläge werden im Netto abgezogen, die Umsatzsteuer aber auf die volle Summe berechnet — oder umgekehrt. Ergebnis ist eine doppelt ausgewiesene Steuer, für die gehaftet wird.
Sauber ist der Aufbau, wenn er in dieser Reihenfolge steht:
- Gesamtleistung netto
- Umsatzsteuer auf die Gesamtleistung
- Gesamtbetrag brutto
- Abzug der bereits gestellten Abschläge — je Abschlag mit Netto, Steuer und Brutto sowie Rechnungsnummer und Datum
- Verbleibender Zahlbetrag
Die Einzelaufstellung in Schritt 4 ist der Punkt, an dem sich die Sorgfalt zeigt. Der Empfänger muss nachvollziehen können, welche Vorsteuer er aus welchem Beleg bereits gezogen hat.
Umsatzsteuer bei Anzahlungen
Bei einer Anzahlung entsteht die Umsatzsteuer bereits mit der Vereinnahmung des Entgelts, nicht erst mit der Leistung. Wer eine Anzahlung mit ausgewiesener Steuer in Rechnung stellt, schuldet diese Steuer, sobald das Geld eingeht. Für die Schlussrechnung heißt das: Die bereits versteuerten Anzahlungen gehören abgezogen, sonst wird derselbe Umsatz zweimal versteuert. Die konkrete Behandlung besprechen Sie im Zweifel mit Ihrem Steuerberater.
Pflichtangaben gelten überall
Abschlags-, Teil- und Schlussrechnung sind vollwertige Rechnungen. Sie tragen dieselben Pflichtangaben wie jede andere: vollständige Angaben zu beiden Seiten, Steuernummer oder UID, fortlaufende Nummer, Ausstellungsdatum, Leistungszeitraum, Entgelt je Steuersatz und den Steuerbetrag. Die vollständige Liste samt der Felder nach EN 16931 steht im Beitrag Pflichtangaben auf einer E-Rechnung.
Zwei Dinge kommen bei dieser Belegkette hinzu:
- Der Bezug zum Auftrag gehört auf jeden Beleg, damit die Kette lesbar bleibt.
- Der Leistungszeitraum ist bei Abschlägen der Zeitraum, den der Abschlag abdeckt, nicht die Gesamtlaufzeit.
Die häufigsten Stolperstellen
| Stolperstelle | Was hilft |
|---|---|
| Abschläge in der Schlussrechnung nur summarisch abgezogen | Jeden Abschlag einzeln mit Nummer, Datum, Netto und Steuer aufführen |
| Zwei Nummernkreise, die durcheinanderlaufen | Einen definierten Kreis je Belegart führen |
| Leistungszeitraum fehlt auf dem Abschlag | Zeitraum je Abschlag setzen |
| Der Kunde verliert den Überblick | Auf jedem Beleg auf den Auftrag verweisen |
So läuft das in Timelane
In Timelane hängen Abschläge am Projekt: Sie legen die Etappen fest und erzeugen dazu die Teilrechnungen. Die Schlussrechnung übernimmt die Gesamtleistung und zieht die bereits gestellten Belege einzeln ab — mit Nummer, Datum und Steuer, wie es der Empfänger braucht. Jeder dieser Belege lässt sich als normkonforme E-Rechnung nach EN 16931 ausgeben und im Validator prüfen.
Fazit
Die drei Begriffe unterscheiden sich weniger im Betrag als in ihrer Endgültigkeit: Der Abschlag ist vorläufig, die Teilrechnung ist abgeschlossen, die Schlussrechnung ist die Abrechnung des Ganzen. Wer die Abschläge in der Schlussrechnung einzeln und mit Steuer abzieht, hat den schwierigen Teil bereits erledigt.
Erstellen Sie Ihre Belegkette mit Timelane, sehen Sie die Pflichtfelder in Pflichtangaben auf einer E-Rechnung nach und prüfen Sie das Ergebnis im kostenlosen E-Rechnungs-Validator.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Stand: 2026, Angaben ohne Gewähr.